


Sparkasse Ihre mobile Filiale
4,3180.55K Bewertungen
App-Details
- Version
- 8.3.0
- Aktualisiert am
- Lizenz
- Free
- Downloads
- 10.000.000+
- Entwickler
- Star Finanz GmbH
- Kategorien
- Finanzen
- Plattform
- Android, iOS
Screenshots
 Analyse von AppCompare
Wenn ich meine Sparkassen-Geschäfte unterwegs erledigen möchte, brauche ich keine komplizierte Finanzzentrale, sondern einen klaren Weg zu Kontostand, Überweisungen und Kartenfunktionen. Genau hier setzt Sparkasse Ihre mobile Filiale an. Die kostenlose Finanz-App von Star Finanz GmbH ist für mich vor allem dann praktisch, wenn ich mein eigenes Sparkassenkonto regelmäßig im Blick behalten möchte, ohne jedes Mal am Computer ins Online-Banking zu wechseln.
Im Alltag wirkt die Anwendung wie eine digitale Ergänzung zur Filiale: Ich kann Bankgeschäfte anstoßen, Umsätze prüfen und wichtige Informationen schneller erreichen. Gleichzeitig bleibt sie eine persönliche Banking-App und kein Werkzeug für eine gemeinsam verwaltete Haushaltskasse. Dieser Unterschied wird besonders wichtig, wenn mehrere Personen ein Gerät benutzen oder Ausgaben innerhalb einer Familie abgestimmt werden sollen.
Wie sich die mobile Filiale im gemeinsamen Haushalt bewährt
Ein realistisches Beispiel: In einem Haushalt möchte eine Person morgens kurz prüfen, ob das Gehalt eingegangen ist, während später ein Partner eine Rechnung bezahlen oder eine Kartenzahlung kontrollieren will. Auf einem privaten Smartphone ist das eine naheliegende Nutzung. Jeder sollte jedoch klar wissen, wessen Konto gerade geöffnet ist und wer eine Aktion ausführt. Bei Banking-Apps ist „nur schnell nachsehen“ eben nicht dasselbe wie bei einer Wetter- oder Einkaufs-App.
Für mich liegt die Stärke der Sparkassen-App darin, dass sie den Zugriff auf das eigene Banking nicht an einen festen Ort bindet. Ich kann eine Überweisung vorbereiten, Kontobewegungen nachvollziehen oder eine Zahlung kontrollieren, ohne dafür den gemeinsamen Laptop im Wohnzimmer zu reservieren. Das ist besonders angenehm, wenn im Haushalt unterschiedliche Tagesabläufe zusammenkommen.
Auf einem gemeinsam genutzten Smartphone würde ich sie dagegen nur mit klaren Grenzen einsetzen. Die App ist nicht als Haushaltsplaner gedacht, in dem mehrere Familienmitglieder getrennte Budgets pflegen. Sie ersetzt auch kein gemeinsames Gespräch darüber, wer welche Rechnung übernimmt. Für diese Aufgaben brauche ich weiterhin eine separate Notiz, eine Tabellenlösung oder eine andere dafür gedachte Anwendung. Die Sparkassen-App liefert den Bankzugang, nicht automatisch die gemeinsame Organisation dahinter.
Gerade bei einem geteilten Gerät sollte ich nach jeder Nutzung bewusst aus dem Banking-Bereich herausgehen und das Smartphone nicht unbeaufsichtigt weitergeben. Ich würde außerdem vermeiden, Kontostände oder Überweisungsdetails offen auf dem Bildschirm liegen zu lassen. Das klingt selbstverständlich, wird im hektischen Familienalltag aber leicht vergessen. Die wichtigste Haushaltsregel ist deshalb die saubere Trennung von Gerät, Konto und Verantwortung.
Einrichtung: bequem, aber nicht beliebig übertragbar
Die Einrichtung ist für mich kein Vorgang, den ich nebenbei zwischen zwei Terminen erledigen würde. Banking-Zugänge hängen an persönlichen Sicherheitsmerkmalen und an der jeweiligen Sparkassenbeziehung. Wer die App auf einem neuen Smartphone verwendet, sollte daher genug Zeit einplanen, die geforderten Zugangsdaten und Freigabeschritte griffbereit zu haben. Der genaue Ablauf kann von der eigenen Sparkasse und dem verwendeten Sicherheitsverfahren abhängen.
Lesenswert vor deiner Entscheidung

Waze macht den Verkehr zur Gemeinschaftssache – doch Ausweichrouten belasten die Nachbarschaft

Google Play Bücher macht Lesen bequem, aber selten gemeinschaftlich

Zu Facebook wechseln: Was Gruppen, Veranstaltungen und Kontakte wirklich ändern

Ludo King® macht aus einer schnellen Würfelrunde eine Verabredung

Messenger: Wie Meta soziale Nähe in mobile Macht verwandelt

Canva im Alltag: Wann sich die Kreativ-App wirklich lohnt
Das ist zugleich eine sinnvolle Grenze. Ein gemeinsames Familiengerät macht noch keinen gemeinsamen Bankzugang. Wenn zwei Erwachsene ihre eigenen Konten verwalten, sollte jeder mit dem dafür vorgesehenen Zugang arbeiten, statt Zugangsdaten weiterzugeben. So bleibt nachvollziehbar, wer welche Kontoinformationen sieht und wer eine Zahlung bestätigt. Für mich ist das ein entscheidender Punkt, an dem die App zwar mobil, aber nicht sorglos behandelt werden sollte.
Vor der Einrichtung würde ich prüfen, ob das Smartphone mit einer aktuellen Bildschirmsperre geschützt ist und ob die Person, die das Gerät sonst nutzt, nicht automatisch in den Banking-Bereich gelangt. Besonders bei Kindern oder Gästen ist ein gemeinsames Gerät schnell aus der Hand gegeben. Die App kann dabei nicht die gesamte Haushaltsorganisation übernehmen. Die Verantwortung für Geräteschutz und Zugangstrennung bleibt beim Nutzer.
Wer mehrere Sparkassenverbindungen hat, sollte während der Einrichtung und später im Alltag aufmerksam auf die ausgewählte Bankverbindung achten. Ein vertrauter Name auf dem Bildschirm bedeutet nicht automatisch, dass gerade das gewünschte Konto aktiv ist. Ich kontrolliere vor einer Überweisung immer Empfänger, Betrag und das belastete Konto. Dieser zusätzliche Moment kostet wenig Zeit und verhindert einen Fehler, der bei einer mobilen Nutzung leichter passieren kann als am großen Bildschirm.
Überweisungen und Kontrolle: schnell, aber nicht gedankenlos
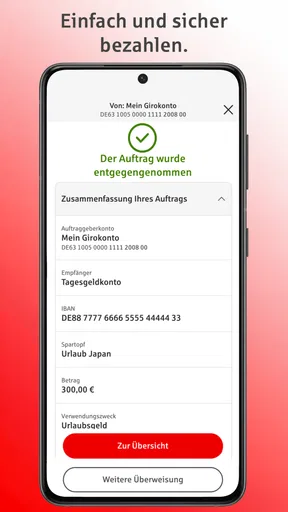
Bei einer Rechnung ist der praktische Ablauf schnell erklärt: Ich öffne die App, prüfe die Kontobewegungen, erfasse die Zahlungsdaten und kontrolliere die Zusammenfassung, bevor ich die Transaktion freigebe. Der Vorteil gegenüber dem klassischen Weg zur Filiale liegt nicht nur in der Geschwindigkeit. Ich kann den Vorgang erledigen, wenn die Rechnung gerade vor mir liegt, und muss ihn nicht erst auf einen späteren Zeitpunkt verschieben.
Meine Empfehlung ist, die mobile Eingabe trotzdem langsam genug zu machen. Auf einem kleinen Bildschirm können lange Empfängernamen, Beträge oder Verwendungszwecke unübersichtlich wirken. Bei wiederkehrenden Zahlungen würde ich nicht blind auf eine frühere Eingabe vertrauen, sondern zumindest Betrag und Zielkonto erneut ansehen. Gerade wenn ein Partner eine Rechnung weiterleitet oder ein Familienmitglied Daten mündlich nennt, lohnt sich diese Kontrolle.
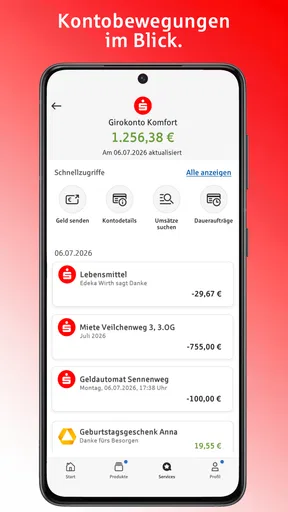
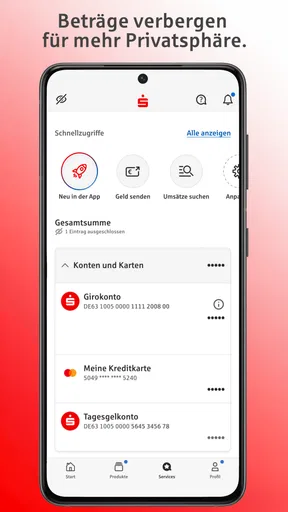
Für die Haushaltskoordination ist die Umsatzübersicht oft wertvoller als die reine Überweisung. Ich kann nachvollziehen, ob eine erwartete Belastung bereits sichtbar ist, ob eine Kartenzahlung korrekt verbucht wurde oder ob eine Ausgabe noch aussteht. Das hilft bei der Abstimmung: Statt zu fragen, ob jemand schon bezahlt hat, lässt sich der Kontoverlauf als gemeinsame Gesprächsgrundlage nutzen. Dabei sollte ich nur die Informationen teilen, die für die konkrete Absprache nötig sind.
Ein kleiner, aber wichtiger Unterschied: Die App zeigt mir meine Bankgeschäfte, sie entscheidet nicht, ob eine Ausgabe in den Haushaltsplan passt. Für eine Familie mit vielen regelmäßigen Kosten brauche ich weiterhin eine eigene Übersicht für Miete, Energie, Versicherungen und Einkäufe. Die Sparkassen-App ist an dieser Stelle die Quelle für tatsächliche Kontobewegungen, aber kein Ersatz für Budgetplanung.
Gemeinsame Finanzen ohne vermischte Kontogrenzen
In einem Haushalt mit einem Gemeinschaftskonto kann die App besonders nützlich sein, weil beide Kontoinhaber ihre laufenden Bewegungen mobil prüfen können. Trotzdem würde ich nicht automatisch davon ausgehen, dass jede Person denselben Blick auf alle persönlichen Konten haben sollte. Ein gemeinsames Konto und private Konten erfüllen unterschiedliche Zwecke. Diese Grenze sollte auch bei der Nutzung auf demselben Gerät bestehen bleiben.
Wenn eine Person die monatliche Rechnung bezahlt und die andere die Ausgaben kontrolliert, kann die App die Abstimmung erleichtern. Ich würde dafür feste Gewohnheiten vereinbaren: etwa einmal pro Woche die relevanten Umsätze gemeinsam prüfen oder vor größeren Zahlungen kurz klären, aus welchem Konto sie erfolgen. Die Anwendung unterstützt diesen Ablauf, nimmt uns die Vereinbarung aber nicht ab.
Für Jugendliche ist die Situation noch sensibler. Die Altersfreigabe liegt bei USK ab 0 Jahren, doch diese Einstufung sagt für mich nichts darüber aus, ob ein Kind eigenständig mit einem konkreten Bankzugang umgehen sollte. Ein Banking-Zugang bleibt eine persönliche Angelegenheit. Wenn ein Kind das Smartphone gelegentlich nutzt, würde ich es nicht einfach mit einem bereits geöffneten Banking-Bereich überlassen. Bei einer gemeinsamen Finanzplanung kann man Kontobewegungen stattdessen in einer altersgerechten Form besprechen, ohne Zugangsdaten weiterzugeben.
Auch ältere Familienmitglieder können von der mobilen Filiale profitieren, wenn sie mit Smartphone und Sicherheitsverfahren vertraut sind. Für Menschen, die kleine Bedienelemente oder häufige Freigabeschritte anstrengend finden, kann der klassische Computerzugang oder der persönliche Kontakt zur Sparkasse angenehmer sein. Ich sehe die App daher nicht als Pflicht, sondern als zusätzliche Möglichkeit. Mobilität ist nur dann ein Vorteil, wenn die Bedienung sich im eigenen Alltag sicher anfühlt.
Sicherheit und Vertrauen im täglichen Gebrauch
Bei einer Finanz-App bewerte ich nicht nur, wie schnell ein Kontostand erscheint. Entscheidend ist auch, ob ich mir angewöhne, vor jeder sensiblen Aktion kurz innezuhalten. Ich sperre mein Smartphone, gebe keine Zugangsdaten an andere Haushaltsmitglieder weiter und prüfe Freigaben bewusst. Eine Push-Nachricht oder ein bekanntes Symbol sollte mich nicht dazu verleiten, eine Aktion automatisch zu bestätigen.
Auf einem Familiengerät ist die Frage des Vertrauens besonders konkret. Partner können sich gegenseitig vertrauen und trotzdem getrennte Zugänge verwenden. Das ist keine Misstrauenserklärung, sondern eine saubere technische und organisatorische Trennung. Bei Kindern, Besuchern oder wechselnden Nutzern gilt das noch stärker. Ich würde die App nur dort einsetzen, wo ich das Gerät und den Zugang ausreichend kontrollieren kann.
Die große Verbreitung spricht dafür, dass viele Menschen die Anwendung regelmäßig verwenden: Sie kommt auf über zehn Millionen Installationen, erreicht im Durchschnitt 4,3 Sterne und basiert auf rund 748.000 Bewertungen. Diese Zahlen machen sie für mich zu einer etablierten Option innerhalb der deutschen Sparkassenwelt, sind aber kein Grund, die eigene Prüfung zu überspringen. Eine hohe Verbreitung sagt nichts darüber aus, ob der konkrete Funktionsumfang zur persönlichen Sparkassenverbindung oder zum eigenen Sicherheitsverfahren passt.
Auch die aktuelle Version 8.2.6 sollte ich nicht isoliert betrachten. Wichtig ist, dass mein Smartphone die technischen Voraussetzungen erfüllt; benötigt wird mindestens iOS oder Android in Version 10. Wer ein älteres Gerät verwendet, sollte vor der Einrichtung prüfen, ob das Betriebssystem noch unterstützt wird. Bei einem Wechsel des Smartphones würde ich die Umstellung nicht erst vor einer dringenden Überweisung beginnen, sondern in einer ruhigen Situation testen.
Was die App im Vergleich zu anderen Wegen besser macht
Gegenüber dem Online-Banking im Browser ist die App für mich schneller erreichbar und besser auf kurze mobile Aufgaben zugeschnitten. Ich muss keinen Computer starten und kann eine Kontobewegung direkt nach einem Einkauf kontrollieren. Der Browser bleibt hingegen angenehm, wenn ich viele Details vergleichen, längere Überweisungen erfassen oder mit mehreren Fenstern arbeiten möchte.
Eine allgemeine Finanz-App kann Haushaltsbudgets, Konten verschiedener Banken oder Ausgabenkategorien stärker bündeln. Für Menschen mit mehreren Bankverbindungen und ausgeprägtem Analysebedarf kann so eine Lösung übersichtlicher sein. Ich würde sie aber nicht automatisch dem direkten Sparkassen-Zugang vorziehen. Bei einer Überweisung oder einer sensiblen Kontoprüfung möchte ich lieber in der offiziellen App meiner Bank arbeiten, statt Finanzinformationen unnötig in weitere Dienste einzubeziehen.
Der Gang zur Filiale oder ein Gespräch mit einem Bankmitarbeiter bleibt sinnvoll, wenn es um komplexe Fragen, persönliche Beratung oder Situationen geht, in denen ich den digitalen Ablauf nicht sicher verstehe. Die mobile Filiale ist stark bei wiederkehrenden Standardaufgaben. Sie ist nicht die beste Antwort auf jedes Finanzproblem. Wer selten Online-Banking nutzt oder sich bei Freigaben unsicher fühlt, sollte nicht aus Bequemlichkeit einen Vorgang erzwingen.
Für wen sich die mobile Filiale lohnt
Ich empfehle die App vor allem Sparkassenkunden, die ihre Kontobewegungen unterwegs prüfen und alltägliche Bankgeschäfte selbst erledigen möchten. Sie passt gut zu Menschen, die Rechnungen zeitnah bearbeiten, Kartenzahlungen kontrollieren oder im Haushalt schnell klären wollen, ob eine Belastung bereits erfolgt ist. Der kostenlose Zugang senkt die Hürde, sie als Ergänzung zum bisherigen Banking auszuprobieren.
Weniger passend ist sie für jemanden, der eine umfassende Haushaltsbuch-App, eine gemeinsame Familienverwaltung oder eine bankübergreifende Finanzanalyse erwartet. Auch wer ein Smartphone regelmäßig mit anderen teilt und keine klare Zugangstrennung gewährleisten kann, sollte vorsichtig sein. In diesem Fall ist ein persönliches Gerät oder der geschützte Browserzugang die bessere Wahl.
Ich würde außerdem nicht nur nach der Altersfreigabe entscheiden. Die Einstufung USK ab 0 Jahren macht die App als Produkt allgemein zugänglich, ersetzt aber keine verantwortungsvolle Begleitung bei Minderjährigen. Ein Kind kann das Smartphone bedienen und trotzdem nicht für eigenständige Finanztransaktionen bereit sein. Für mich zählen Verständnis, Aufsicht und ein persönlicher Zugang deutlich mehr als die technische Möglichkeit.
Mein Urteil für den Familien- und Haushaltsalltag
Nach meiner Einschätzung erfüllt Sparkasse Ihre mobile Filiale ihre wichtigste Aufgabe überzeugend: Sie bringt den persönlichen Sparkassen-Zugang auf das Smartphone und macht alltägliche Kontrollen und Zahlungen flexibler. Die Anwendung ist kostenlos, für alle Altersstufen freigegeben und wird von Star Finanz GmbH entwickelt. Ihre breite Nutzung und die durchschnittliche Bewertung von 4,3 Sternen passen zu meinem Eindruck einer etablierten Lösung für normale mobile Bankgeschäfte.
Der entscheidende Vorbehalt betrifft nicht die Idee der mobilen Filiale, sondern die gemeinsame Nutzung. Ich würde sie auf einem privaten Smartphone klar bevorzugen. Auf einem Haushaltsgerät kann sie funktionieren, wenn jeder seine Kontogrenzen respektiert, das Gerät geschützt ist und niemand Zugangsdaten weitergibt. Für die eigentliche Budgetplanung oder die Verteilung von Familienausgaben brauche ich zusätzlich eine separate Absprache oder ein passendes Haushaltswerkzeug.
Mein praktischer Rat lautet deshalb: Richte die App in Ruhe ein, teste den Zugriff ohne Zeitdruck und kontrolliere bei jeder Zahlung die wichtigsten Angaben. Nutze die Umsatzübersicht als Grundlage für die Haushaltskoordination, aber verwechsle sie nicht mit einem gemeinsamen Finanzplan. Wer persönliche Sparkassen-Geschäfte sicher und unkompliziert mobil erledigen möchte, findet hier eine überzeugende Lösung; wer ein vollständiges Familien-Finanzsystem sucht, sollte die App mit anderen Werkzeugen ergänzen.
Vorteile
- Viele Sparkassen-Funktionen bequem in einer App gebündelt
- Überweisungen lassen sich schnell per Foto oder QR-Code vorbereiten
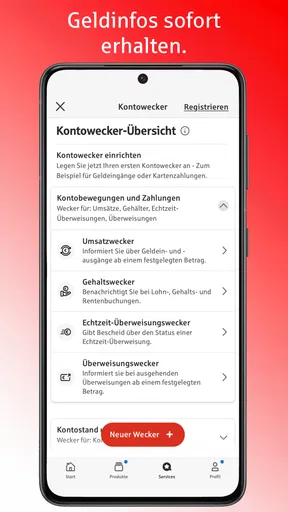
- Push-Benachrichtigungen informieren zeitnah über Kontobewegungen
- Karten können bei Verlust direkt in der App gesperrt werden
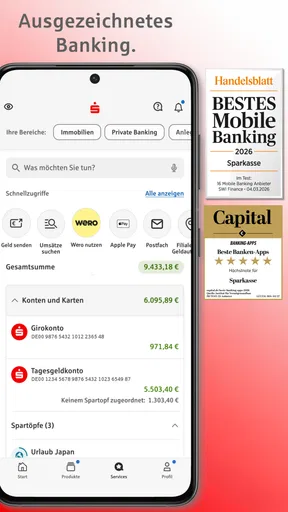
- Gute Übersicht über Konten
- Umsätze und persönliche Finanzplanung
Nachteile
- Einige Funktionen sind nur für Kunden bestimmter Sparkassen verfügbar
- Für die Einrichtung wird meist ein aktives Online-Banking benötigt
- TAN-Verfahren können je nach Bank zusätzliche Apps erfordern
- Die Bedienung wirkt bei vielen Menüpunkten anfangs etwas unübersichtlich
- Nicht alle Serviceanfragen lassen sich vollständig digital erledigen
Häufig gestellte Fragen zu Sparkasse Ihre mobile Filiale
Was ist Sparkasse Ihre mobile Filiale und welche Funktionen bietet die App?
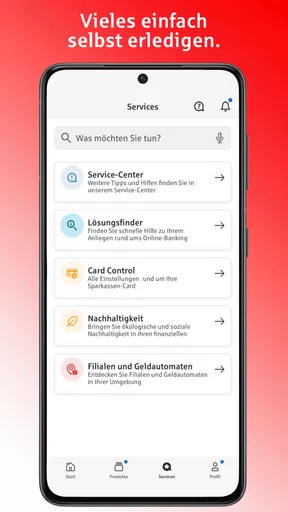
Sparkasse Ihre mobile Filiale ist eine Banking-App, mit der Sie viele Bankgeschäfte direkt über Ihr Smartphone oder Tablet erledigen können. Je nach teilnehmender Sparkasse lassen sich unter anderem Kontostände prüfen, Umsätze anzeigen, Überweisungen ausführen, Daueraufträge verwalten und Nachrichten abrufen. Der genaue Funktionsumfang kann sich regional unterscheiden, da Sparkassen unterschiedliche Angebote und technische Freischaltungen bereitstellen.
Ist die Nutzung von Sparkasse Ihre mobile Filiale sicher?
Die App ist für den geschützten Zugriff auf Ihr Sparkassenkonto ausgelegt und verwendet üblicherweise mehrere Sicherheitsmechanismen. Dazu gehören eine persönliche Anmeldung sowie, abhängig vom gewählten Verfahren, eine zusätzliche Freigabe von Aufträgen über pushTAN oder chipTAN. Installieren Sie die Anwendung ausschließlich aus offiziellen App-Stores, halten Sie Betriebssystem und App aktuell und geben Sie niemals Zugangsdaten oder Freigabecodes an andere Personen weiter.
Welche Voraussetzungen müssen für die Anmeldung erfüllt sein?
Für die Nutzung benötigen Sie in der Regel ein Konto bei einer teilnehmenden Sparkasse, einen aktivierten Online-Banking-Zugang und ein geeignetes Smartphone oder Tablet mit unterstütztem Betriebssystem. Zusätzlich kann ein TAN-Verfahren erforderlich sein, etwa die separate S-pushTAN-App oder ein TAN-Generator. Da sich die Voraussetzungen zwischen den Instituten unterscheiden können, sollten Sie die Hinweise Ihrer örtlichen Sparkasse beachten.
Kann ich mit der App Überweisungen durchführen und Zahlungen freigeben?
In vielen Fällen können Sie mit Sparkasse Ihre mobile Filiale Überweisungen anlegen, Vorlagen verwenden, Umsätze kontrollieren und bestimmte Zahlungsaufträge freigeben. Für sensible Vorgänge ist normalerweise eine zusätzliche TAN-Bestätigung notwendig. Ob Funktionen wie Echtzeitüberweisungen, Terminüberweisungen, das Ändern von Daueraufträgen oder das Bezahlen per QR-Code verfügbar sind, hängt von Ihrer Sparkasse, Ihrem Konto und dem aktivierten Sicherheitsverfahren ab.
Was kann ich tun, wenn die App nicht funktioniert oder die Anmeldung fehlschlägt?
Prüfen Sie zunächst Ihre Internetverbindung und stellen Sie sicher, dass die App sowie das Betriebssystem auf dem aktuellen Stand sind. Starten Sie anschließend die Anwendung und das Gerät neu. Bei Problemen mit PIN, TAN, Gerätewechsel oder einer gesperrten Anmeldung sollten Sie nicht wiederholt falsche Daten eingeben, sondern die offizielle Supportseite oder den Kundenservice Ihrer Sparkasse kontaktieren. Nur dort erhalten Sie verbindliche Hilfe für Ihr konkretes Konto.


